Parcometri fuori servizio, incongruenze negli atti amministrativi e interrogativi sui costi e sui risultati del nuovo piano della sosta a pagamento. È il quadro che emerge da una ricognizione condotta ad Aprilia e dall’esame di cinque determine ASAM relative al noleggio e all’assistenza dei dispositivi tra il 2023 e il 2026. Su 12 parcometri presenti sul territorio comunale, cinque risultavano non funzionanti al momento delle verifiche, mentre il confronto tra alcuni documenti pubblicati online e quelli ottenuti tramite accesso agli atti ha evidenziato differenze che richiedono chiarimenti ufficiali.
Leggi sullo stesso argomento
 LATINA | Il presidente del TAR incontra l’Ordine dei Commercialisti: focus su legalità ed efficienza
 PONTINIA | Raccolta differenziata oltre il 90%, Battisti: «Raggiunto un traguardo importante»
 APRILIA | Impianti sportivi, il Comitato: «Via Tiberio rischia di penalizzare le associazioni locali»
Le anomalie riscontrate riguardano importi, codici identificativi di gara, periodi contrattuali e descrizioni delle prestazioni affidate. Si tratta di elementi che, allo stato della documentazione esaminata, non consentono di formulare conclusioni su eventuali irregolarità, ma pongono interrogativi sulla chiarezza degli atti e sulla possibilità per i cittadini di ricostruire costi e modalità di gestione del servizio. Cinque parcometri fuori servizio su dodici. Durante i sopralluoghi, alcuni apparecchi presentavano schermi spenti, messaggi di errore, mancata emissione dei ticket o impossibilità di completare il pagamento. La rilevazione fotografa la situazione nei giorni delle verifiche e dovrà essere confrontata con i registri di assistenza e le segnalazioni ufficiali. Particolare attenzione riguarda il parcheggio della stazione ferroviaria di Campoleone, dove l’unico parcometro presente risultava inutilizzabile. Secondo alcune testimonianze, il problema sarebbe emerso già dopo la recente installazione. Una circostanza che necessita di riscontri attraverso i documenti relativi alla posa, al collaudo e agli interventi tecnici.
Le incongruenze nelle determine ASAM. L’analisi riguarda cinque provvedimenti del periodo 2023-2026. Nella determina n. 1 del 10 gennaio 2023, relativa al noleggio dei parcometri e recante un importo di 61.488 euro, compaiono riferimenti alla manutenzione del patrimonio comunale e alla fornitura di materiali edili. Lo stesso importo viene inoltre indicato in alcuni passaggi come comprensivo di IVA e in altri come escluso IVA. Non è quindi possibile stabilire con certezza, sulla base del solo testo, quale fosse il valore complessivo dell’affidamento e quali prestazioni comprendesse. La determina n. 73 del 1° ottobre 2024 prevede 15.360 euro oltre IVA per noleggio e assistenza, ma contiene un riferimento all’acquisto di cancelleria per gli uffici amministrativi e una cifra riportata in forma anomala. L’atto conferma comunque che l’assistenza figurava tra le prestazioni affidate già nel 2024. Nei documenti viene inoltre utilizzata l’espressione ‘I decade’ o ‘II decade’, apparentemente riferita alle semestralità, nonostante il termine ‘decade’ indichi ordinariamente un periodo di dieci giorni.
Due versioni differenti delle stesse determine del 2025. Le divergenze più rilevanti riguardano i provvedimenti n. 21 del 25 febbraio e n. 94 del 26 settembre 2025. Le copie scaricate dal sito ASAM non coincidono, in diversi passaggi, con quelle ricevute attraverso una richiesta di accesso agli atti, identificata dal protocollo ASAM n. 3744 del 29 maggio 2026. Per la determina n. 21, entrambe le versioni riportano 16.650 euro oltre IVA, ma differiscono nella descrizione dei servizi, nei CIG e nell’anno indicato per la prestazione. Per la n. 94, la copia pubblicata riporta 15.840 euro oltre IVA per noleggio e assistenza, mentre quella ottenuta tramite accesso agli atti indica 16.650 euro nelle premesse e 15.840 euro nel dispositivo, con una differenza di 810 euro non spiegata nel testo. Anche il periodo contrattuale risulta discordante. La determina n. 19 del 9 marzo 2026, relativa a un affidamento di 14.390 euro oltre IVA, presenta un’ulteriore incongruenza: l’oggetto richiama il 2026, mentre il dispositivo fa riferimento al 2025. Il codice CIG indicato compare inoltre in una delle versioni della determina n. 21/2025. Occorre chiarire quali siano i testi effettivamente adottati, se siano intervenute rettifiche e quali codici siano stati utilizzati per contratti, fatture e pagamenti.
Ulteriori interrogativi riguardano le attività di assistenza. Nelle determine dal 2024 al 2026 viene utilizzata una formula che qualifica l’affidamento come mera fornitura di materiale, escludendo su tale presupposto la necessità del DUVRI, il documento di valutazione dei rischi da interferenze. Alcuni dispositivi degli stessi atti prevedono tuttavia espressamente il noleggio e l’assistenza dei parcometri. La documentazione disponibile non permette di stabilire se il DUVRI fosse effettivamente necessario, ma rende opportuno chiarire la natura degli interventi affidati, le responsabilità operative e i tempi previsti per la riparazione dei guasti. Sono presenti anche riferimenti normativi che richiedono una verifica. Alcune determine richiamano l’articolo 50 del decreto legislativo 36/2023 associandolo a un limite di 40.000 euro, mentre la soglia generale per l’affidamento diretto di servizi e forniture è inferiore a 140.000 euro. Compare inoltre un richiamo all’articolo 48 per la stipulazione mediante scambio di lettere, modalità disciplinata dall’articolo 18, comma 1. Tali elementi non comportano automaticamente l’illegittimità degli affidamenti, ma evidenziano la necessità di chiarire i riferimenti utilizzati.
Documentazione non reperita per alcune semestralità. Nelle sezioni pubbliche del sito ASAM consultate durante la ricognizione non risultano individuati i provvedimenti relativi al primo semestre 2024 e al secondo semestre 2026. La mancata reperibilità non dimostra che gli atti siano inesistenti o che il servizio sia rimasto privo di copertura contrattuale. Per ricostruire la continuità degli affidamenti servono gli estremi dei provvedimenti, le eventuali proroghe, gli importi, le prestazioni e i collegamenti alle pubblicazioni ufficiali. La questione coinvolge anche il ruolo di vigilanza del Comune di Aprilia, attualmente amministrato dalla Commissione straordinaria composta da Vincenza Filippi, Enza Caporale e Rita Guida, dopo lo scioglimento per infiltrazioni mafiose disposto nell’aprile 2025. È necessario comprendere quali verifiche siano state effettuate sugli atti dell’azienda speciale, sui contratti, sui pagamenti e sulla qualità del servizio erogato agli utenti.
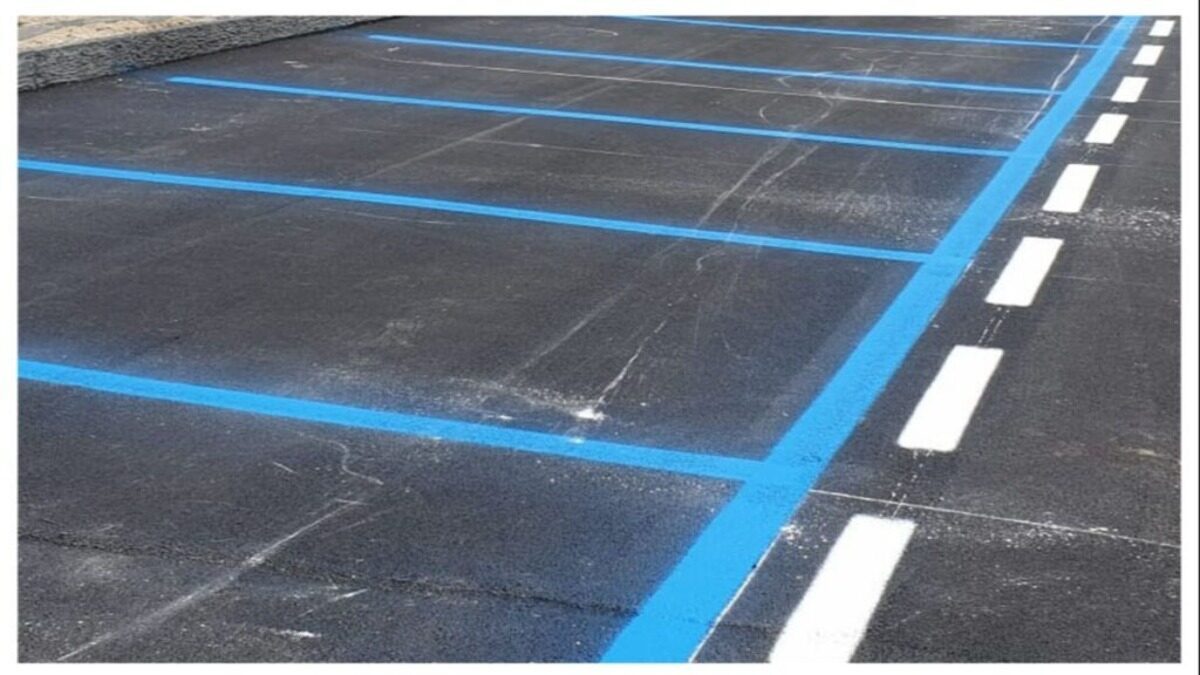
Il nuovo piano della sosta e l’aumento delle tariffe. La vicenda si inserisce nella riorganizzazione approvata con la deliberazione n. 46 dell’8 giugno 2026, entrata in vigore il 1° luglio, che ha modificato tariffe, orari e aree a pagamento. Tra gli aspetti più discussi figurano gli aumenti tariffari e quello dell’abbonamento mensile. Secondo alcune osservazioni raccolte sul territorio, diversi parcheggi a pagamento apparirebbero poco utilizzati, ma per valutare l’effettivo andamento della domanda sono necessarie rilevazioni sistematiche. Resta soprattutto da verificare se le maggiori tariffe e l’estensione delle strisce blu abbiano prodotto i ricavi previsti e un miglioramento concreto del servizio. Per farlo occorrono dati pubblici su occupazione degli stalli, ticket emessi, abbonamenti venduti, incassi, costi di noleggio e manutenzione e ricavi netti. Le determine esaminate documentano affidamenti e impegni di spesa, ma non permettono da sole di ricostruire il bilancio economico complessivo della sosta a pagamento.
Gli interrogativi riguardano dunque sia la gestione amministrativa sia i disagi quotidiani di cittadini e pendolari. Chiarire le incongruenze documentali, verificare il funzionamento dei parcometri e rendere disponibili i risultati economici del nuovo piano rappresentano passaggi necessari per valutare l’efficacia del sistema e la qualità del servizio offerto alla città.