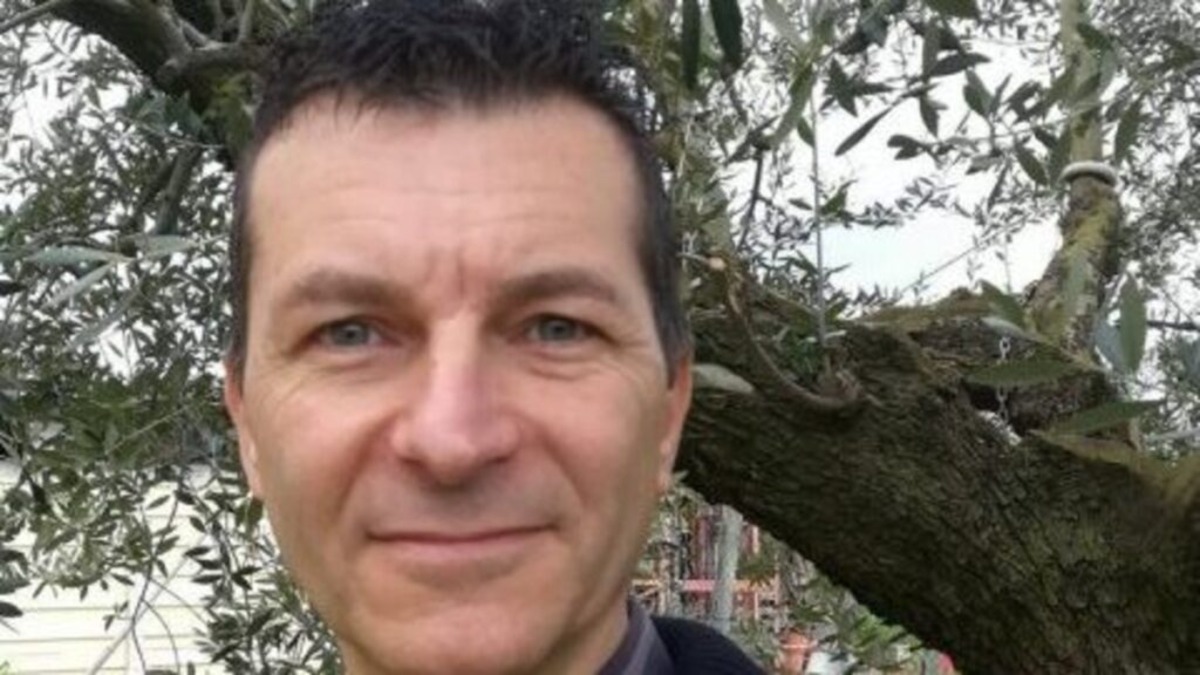
Due incarichi di «vigilanza attiva» affidati nel 2024 dall’Azienda Speciale Aprilia Multiservizi (ASAM) alla stessa società di investigazioni, per un importo complessivo di 14.588 euro più IVA. Sulla natura delle prestazioni e sulle modalità di esecuzione degli affidamenti interviene Andrea Ragusa, attivista del Movimento 5 Stelle di Aprilia, che ha preparato una richiesta di verifica da inviare alla Commissione straordinaria del Comune. Al centro della questione ci sono le determine dell’azienda speciale, oggi in liquidazione e interamente controllata dall’ente comunale, che secondo Ragusa non chiariscono quali attività siano state concretamente svolte, con quali modalità e con quali risultati.
Leggi sullo stesso argomento
 APRILIA | ProgettoCivicoItalia, Giovanna Porrino agli Stati Generali: proposte su legalità, casa e rigenerazione urbana
 APRILIA | Trasporto pubblico, disagi nelle periferie e corse scolastiche: Zuccalà porta le richieste in Regione
 APRILIA | “La parola alle piazze”, i Giovani Europeisti Verdi aprono il confronto sulle proteste di ottobre
«Poco meno di 15.000 euro, IVA esclusa, in un mese, per “controllare il personale”. Tanto ha impegnato nel 2024 l’Azienda Speciale Aprilia Multiservizi (ASAM), oggi in liquidazione e interamente controllata dal Comune di Aprilia, con due incarichi affidati alla stessa società di investigazioni. Le determine non indicano in che cosa siano consistite concretamente le attività, con quali modalità siano state svolte e con quali risultati. È su questi punti che chiederò chiarimenti», spiega Ragusa.
Il primo affidamento risale all’11 marzo 2024, quando il Collegio dei liquidatori di ASAM, con la determina n. 15, ha conferito un incarico di «Consulenza di Vigilanza attiva» per 9.800 euro più IVA a una società indicata negli atti come «VILLMAR INVESTIGATION S.R.L.». Ragusa osserva che la denominazione potrebbe riferirsi alla società Vilmar Investigation, circostanza che richiede un chiarimento documentale. Un mese dopo, con la determina n. 31 del 12 aprile 2024, è stato disposto un secondo affidamento con lo stesso oggetto e allo stesso operatore, per 4.788 euro più IVA. La somma dei due incarichi raggiunge così 14.588 euro, IVA esclusa.
Entrambi i provvedimenti, secondo quanto riportato dall’attivista, motivano la spesa con «esigenze di gestione e controllo del personale», la tutela del patrimonio comunale e la necessità di ricorrere a consulenti esterni per effettuare controlli. La seconda determina fa riferimento anche a «servizi per il controllo della gestione e consulenza di vigilanza attiva».
Ragusa segnala inoltre alcune incongruenze nella documentazione. Nella determina dell’11 marzo, mentre l’intestazione riguarda la vigilanza e le premesse richiamano il controllo del personale, la parte relativa all’oggetto del contratto indica una «fornitura di materiale di ferramenta» destinata al settore tecnologico, per la «manutenzione ordinaria dei beni comunali». In entrambi gli atti, inoltre, viene esclusa la necessità del Documento unico di valutazione dei rischi da interferenze (DUVRI), qualificando la prestazione come «mera fornitura di materiale».
Secondo l’esponente del Movimento 5 Stelle, nelle determine non risultano specificati il nominativo del Responsabile unico del progetto, la durata degli incarichi, il numero degli interventi e gli elementi utilizzati per valutare la congruità dei prezzi. Informazioni che, precisa, potrebbero comunque essere contenute in altri documenti della procedura.
«Può trattarsi di errori di redazione, magari dovuti all’uso di un modello. Proprio per questo nella richiesta di verifica chiedo quale prestazione risulti davvero dal preventivo, dal contratto e dai documenti di esecuzione», sottolinea Ragusa.
Un altro aspetto riguarda la natura dei controlli eventualmente svolti sul personale. L’attivista evidenzia che gli atti pubblici, pur facendo riferimento a esigenze di controllo, non descrivono le attività concretamente affidate alla società investigativa. Nella richiesta di verifica precisa espressamente: «Non si afferma che siano stati eseguiti controlli occulti o attività vietate».
Ragusa richiama quindi i limiti previsti dalla normativa e dalla giurisprudenza in materia di controlli investigativi sui lavoratori. Secondo gli orientamenti della Cassazione citati dall’attivista, il datore di lavoro può ricorrere a un’agenzia investigativa per accertare specifici comportamenti illeciti dei dipendenti, ma non per verificare l’ordinario svolgimento della prestazione lavorativa. I controlli devono rispettare i limiti stabiliti dallo Statuto dei lavoratori, con particolare riferimento agli articoli 2, 3 e 4.
«Per questo la formula “controllo del personale” merita di essere chiarita. Se l’incarico mirava a verificare specifici sospetti di illecito, per esempio furti o danni al patrimonio, rientrerebbe nei limiti indicati dalla giurisprudenza. Diverso sarebbe il caso di un controllo sull’ordinario svolgimento del lavoro. Dagli atti pubblici non è possibile capire quale fosse la finalità effettiva», osserva Ragusa.
Tra le questioni sollevate figura anche il richiamo all’articolo 54 del decreto legislativo 165/2001, relativo ai doveri dei pubblici dipendenti, presente in entrambe le determine. Ragusa evidenzia che i lavoratori di un’azienda speciale come ASAM hanno un rapporto di lavoro di diritto privato. Ricorda inoltre che, secondo una relazione ispettiva della Ragioneria Generale dello Stato del 2016, all’epoca l’azienda applicava al personale il contratto collettivo degli Enti locali. Il richiamo normativo potrebbe quindi trovare una giustificazione nella disciplina contrattuale applicata, ma l’attivista ritiene necessario chiarirne il fondamento e il collegamento con gli incarichi affidati.
La richiesta di verifica coinvolge anche il ruolo del Comune di Aprilia, al quale compete il controllo analogo sull’azienda speciale. Ragusa richiama ancora la relazione ispettiva del 2016, nella quale la Ragioneria Generale dello Stato aveva rilevato che lo statuto attribuiva funzioni di vigilanza anche a un ufficio comunale senza individuarlo espressamente, giudicando il controllo esercitato in quel periodo «non in linea» con la legge. Si tratta, precisa, di rilievi riferiti alla situazione del 2016, quando la città era amministrata da liste civiche, e non di una valutazione sull’attuale assetto dei controlli.
Alla Commissione straordinaria Ragusa intende chiedere chi esercitasse il controllo analogo su ASAM nel 2024 e se tale soggetto fosse stato informato dei due affidamenti.
Cinque i principali chiarimenti richiesti: quali attività siano state effettivamente svolte dalla società investigativa e per quanto tempo; quali esigenze specifiche abbiano motivato il ricorso a un operatore esterno; quali istruzioni, limiti e garanzie siano stati previsti per la tutela dei lavoratori e dei loro dati personali; quali autorizzazioni siano state considerate per le attività affidate, dal momento che le determine non ne riportano gli estremi; e, infine, quali somme siano state effettivamente pagate.
«Spetta ora agli organi competenti fornire queste risposte, che consentiranno di chiarire natura e finalità degli incarichi», conclude Andrea Ragusa, attivista del Movimento 5 Stelle di Aprilia.
Gli importi e i riferimenti riportati nell’intervento sono tratti, secondo quanto indicato dall’autore, dalle determine ASAM n. 15 dell’11 marzo 2024 e n. 31 del 12 aprile 2024. La richiesta riguarda la verifica documentale e amministrativa degli affidamenti e non contiene accuse di attività illecite nei confronti delle persone o delle società coinvolte.