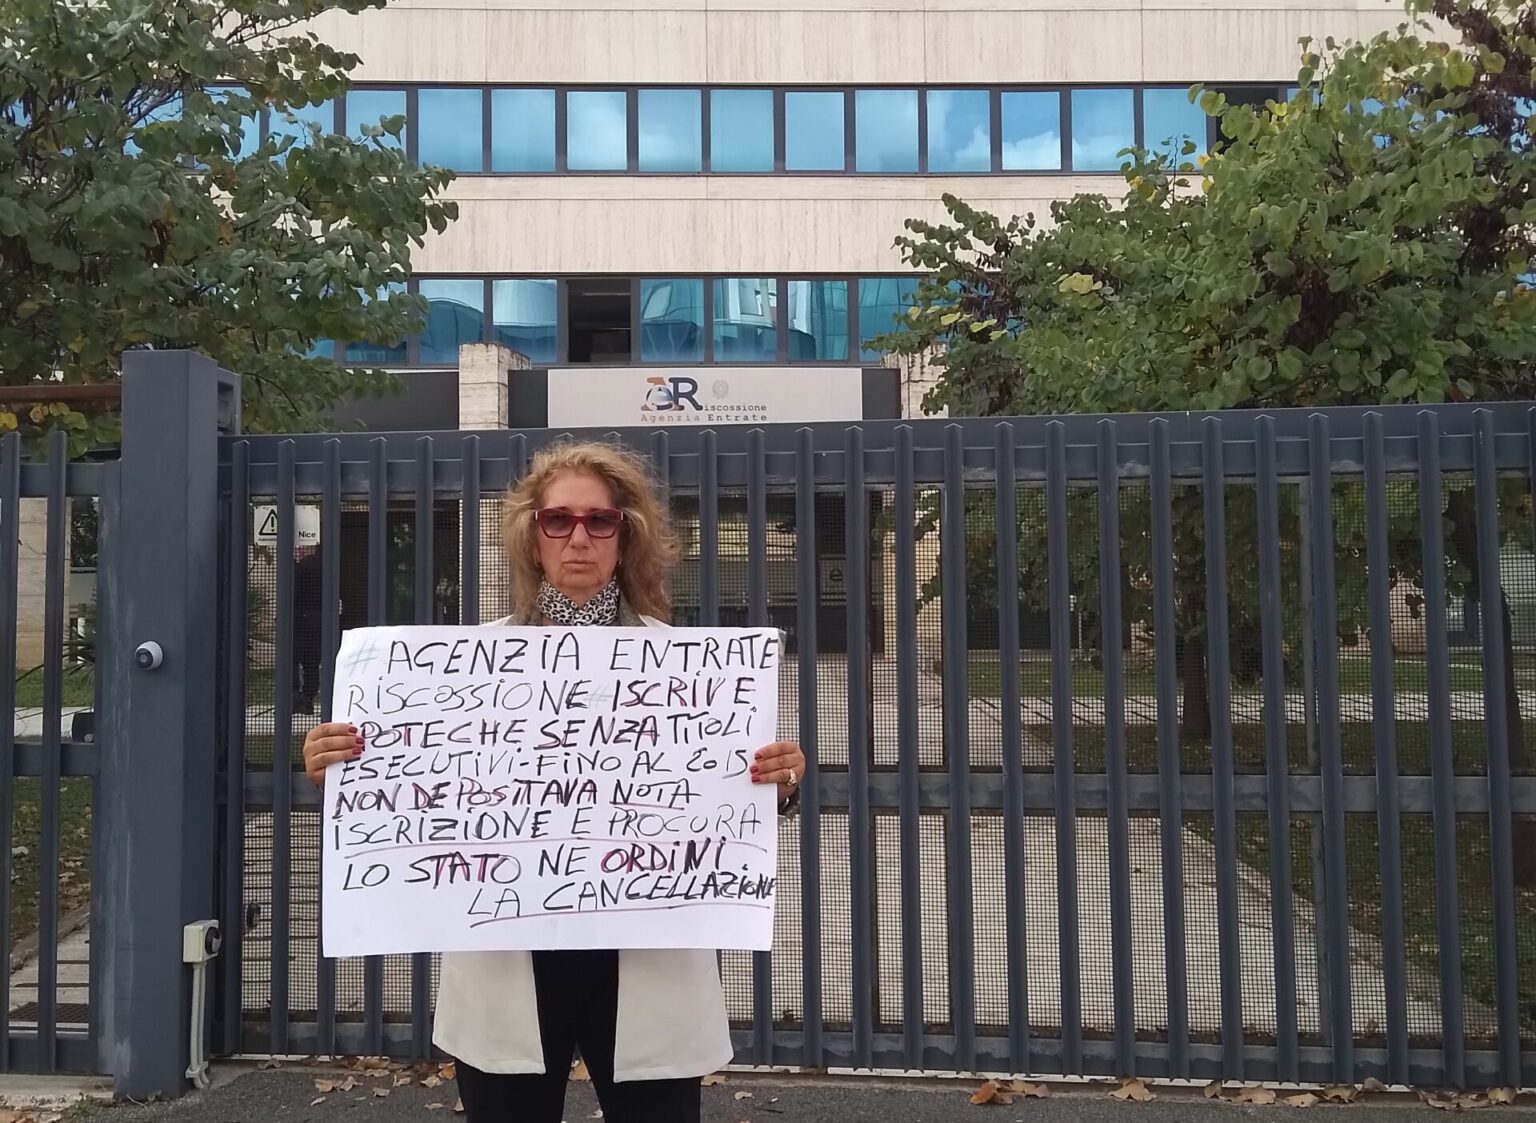
Torna la voce autorevole di Carmelina de Luca, Dottore commercialista e Revisore dei conti, a pronunciarsi su argomenti di scottante attualità. Ci ha rilasciato nuove dichiarazioni riguardo alla sua battaglia professionale a favore di coloro che si trovano in situazioni di estrema difficoltà a causa delle ipoteche. La De Luca è in prima linea nella lotta contro l’evasione fiscale ma anche a garantire che i cittadini siano tutelati da azioni in contrasto della legalità come la improcedibilità delle ipoteche iscritte sino al 2015 su tutto il territorio nazionale tenuto conto, come più volte ribadito, essere prive della nota di iscrizione, della procura del legale rappresentante protempore e dei titoli esecutivi. “A tal proposito, è bene far comprendere essere formalità stabilite dall’art- 2839 del Codice Civile e la cui inosservanza determina vizi non sanabili. Difatti, dalla assenza della nota di iscrizione ne consegue la inefficacia della ipoteca, con la mancata costituzione del diritto reale della garanzia che non si è perfezionata. Qualora invece, nella nota di iscrizione si rileva la assenza di elementi che in essa dovrebbero essere contenuti è opportuno distinguerli in essenziali, con conseguenza della nullità anche assoluta, e non essenziali, suscettibili a rettifica che sana il vizio di illegittimità. La assenza della procura ad agire tra gli atti depositati per la iscrizione ipotecaria vizia la procedura, certamente illegittima. Sebbene la ipoteca fiscale sia stata declassata a mera misura cautelare azionabile direttamente dalla riscossione nazionale, Equitalia spa ed AdER, è soggetta al rispetto degli adempimenti civilistici in violazione dei quali, purtroppo, è necessario ricorrere al Giudice competente. Eppure, la cancellazione di una ipoteca illegittima per i motivi su citati dovrebbe essere cancellata d’ufficio su semplice istanza in autotutela della parte. Ciò, trattandosi di una pubblica amministrazione ed in quanto tale soggetta alla Legge 241\90. Obbligo a cui non adempiono mai, assolutismo calzante, consapevoli di uscirne indenni dall’abuso del potere, ormai anche depenalizzato, o per un adeguato risarcimento del danno. È bene puntare il faro su alcuni degli aspetti che evidenziano il predominio di una società a capitale apparentemente solo pubblico e di chi l’ha succeduta. La evoluzione giurisprudenziale di legittimità in questi ultimi dieci anni ha sottratto l’ipoteca alle azioni preordinate le procedure esecutive dell’ente di riscossione nonostante, ambedue siano contenute nella Sez. IV che legifera sulle espropriazioni immobiliari. Infatti, erano intervenute anche le S.S.U.U. della Cassazione con decisioni plurime, tra cui la n. 4077/2010, in cui classificavano l’ipoteca atto preordinato e strumentale alla esecuzione immobiliare e per conseguenza giuridica soggetta alla medesima disciplina. Poi, è iniziata la corsa al soccorso di chi “svolge una funzione pubblica” concorrendo al sostentamento dello Stato. Milioni di ipoteche iscritte illegittimamente, gran parte improcedibili sin dalla loro nascita. Ciò, ha permesso alla Equitalia ed all’AdER di evitare anche la notifica di ulteriori atti quali l’avviso di intimazione di cui all’art. 50 del medesimo decreto e sino a qual momento obbligatoria. Non solo. Ancor più grave è stato consentire la adozione della ipoteca scavalcando integralmente il disposto normativo di cui all’art. 22 del D. Lgs. n° 472/97, e successive modificazioni, il quale dispone sul “fondato timore di perdere la garanzia del proprio credito” dell’ ufficio impositore. Nonostante sia una legge pro fisco il Legislatore ha tutelato il contribuente. Difatti, l’Agenzia delle Entrate, Madame fisco in persona, è obbligata ad inoltrare istanza con prova congiunta del “fumus boni iuris” ed il “periculum in mora” al Giudice adito ed in tale contesto il contribuente ha il diritto di esercitare le sue difese. Solamente dopo l’esame delle motivazioni di ambedue le parti, in particolare la fondatezza della pretesa erariale, l’Organo giudicante si pronuncia e l’esito avverso al contribuente non è scontato tenuto conto della sua incidenza sulla sfera personale del cittadino. È bene altresì, puntualizzare che detta ipoteca deve essere cancellata in presenza di sentenza non passata ingiudicata, di 1° grado, favorevole al contribuente. Sono evidenti le radicali differenze tra le due ipoteche originate una dal D. Lgvo 472\97 e l’altra dal DPR 602\73. Due pesi due misure. La prima è autorizzata dal Giudice ed azionata da un funzionario del fisco in presenza dei requisiti “fumus boni iuris” ed il “periculum in mora” mentre la seconda è decisa da un operatore qualsiasi dell’AdER e spesso iscritte anche da soggetti esterni alla riscossione e soprattutto tutte iscritte in assenza di valutazione del rischio di riscossione. Eppure i crediti provengono dalla medesima fonte. Ulteriore discrepanza è sostenuta dalla sentenza n. 4464\2016 della Corte di Cassazione, che mette in evidenza l’assenza della ipoteca AdER dall’art. 2808 del Codice Civile non essendo riconducibile alla legale, alla giudiziale e tantomeno alla volontaria. Ultimamente c’è una forzatura ad includerla tra le ipoteche legali in materia amministrativa ma è un modo di condizionamento di massa per evitare eccezioni continue e non disturbare i burattinai. Personalmente ho sollevato queste eccezioni sin dal 2012 ed ho capito nella immediatezza quali erano le linee guida impartite difatti, ogni commissione tributaria ne ha evitato totalmente la trattazione Però, restano fatti indiscutibili: le sentenze di legittimità e l’art. 2808 del Codice civile inclusi i commenti in calce di prestigiose riviste giuridiche. Appare evidente la illegittima operatività che è stata permessa alla alternanza degli enti di riscossione che aziona la ipoteca in assenza dei requisiti suddetti e di ogni valutazione da parte di Organo Giudiziario. L’ufficio presso cui si iscrivono le ipoteche è il medesimo per chiunque, l’Ufficio provinciale del territorio ex Conservatoria dei Registri Immobiliari, con obbligo di osservare scrupolosamente le norme civilistiche. Difatti, se deposito io una ipoteca senza nota non la iscrivono e la tengono in sospeso se produco gli atti. Farebbero altrettanto con voi. Come non ravvisare l’abuso della garanzia patrimoniale in danno del contribuente?”
Leggi sullo stesso argomento
 APRILIA | Inaugurata la 39ª Mostra Agricola di Campoverde: istituzioni, tradizione e innovazione al centro dell’edizione 2026
 RIMINI | Macfrut 2026, bilancio positivo per il MOF: centralità dei mercati e nuova visione di sistema
 APRILIA | Tutto pronto per il Wine Festival 2026: la seconda edizione il 23 e 24 maggio
Gli approfondimenti al prossimo appuntamento.