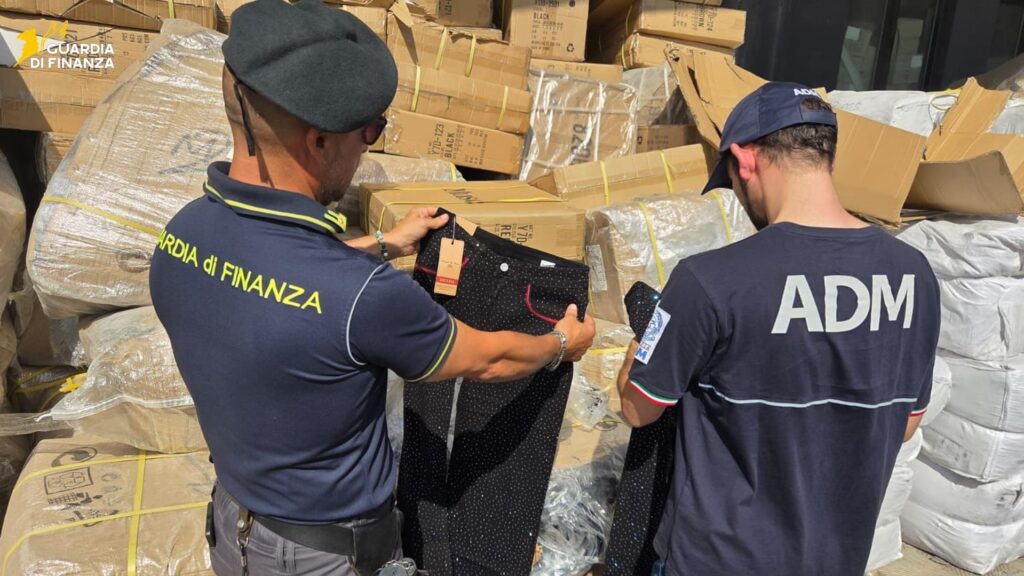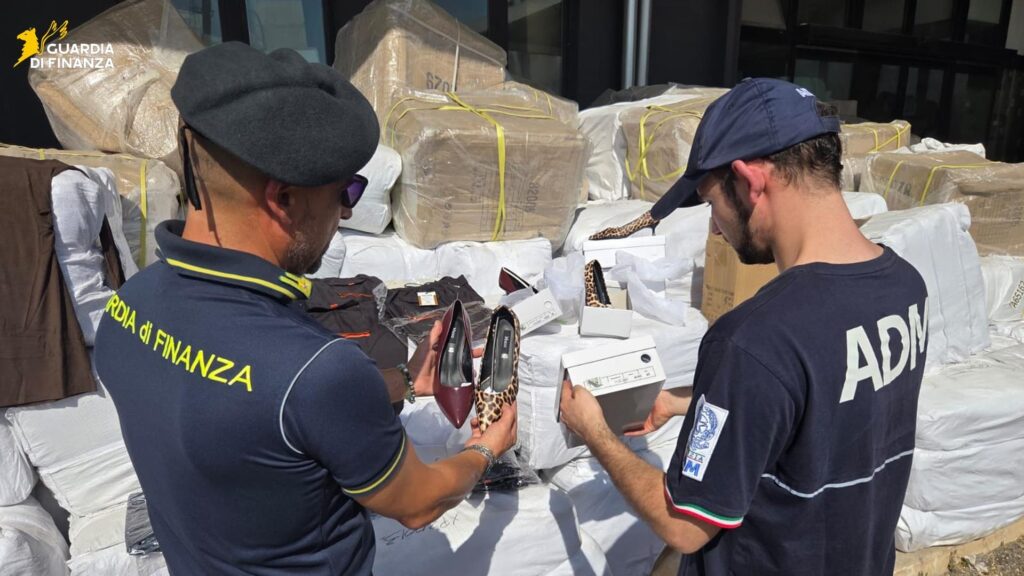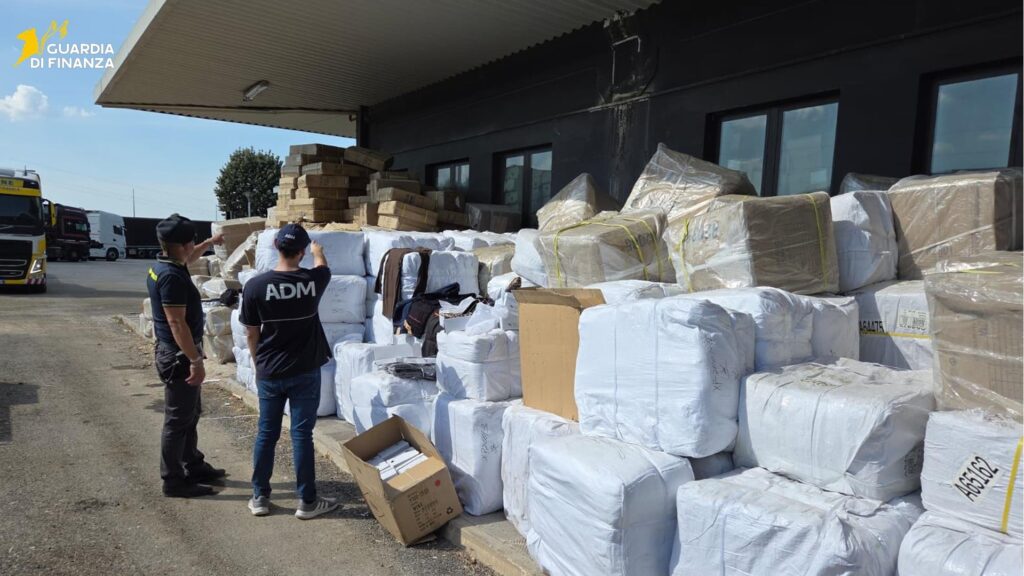
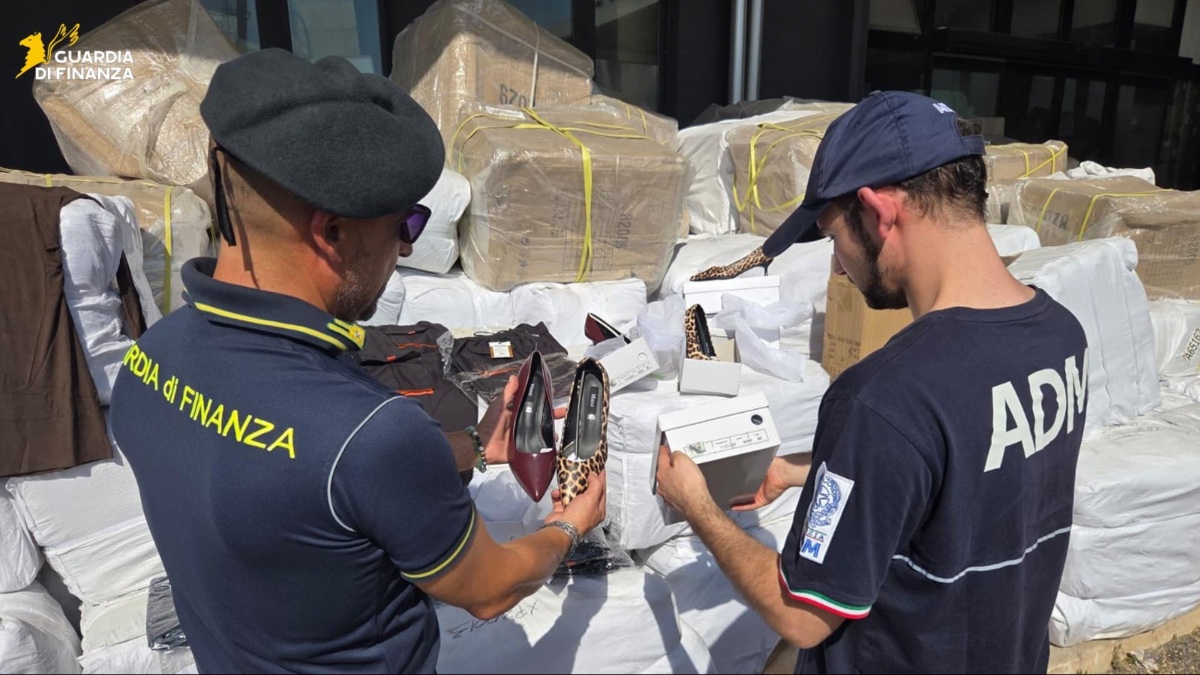
Circa 50mila prodotti sequestrati, per un valore di mercato stimato in oltre 340mila euro, e più di 126mila euro di diritti di confine evasi. È il bilancio di un’operazione condotta al porto di Bari dai Finanzieri del II Gruppo Bari insieme al personale dell’Agenzia delle Dogane e dei Monopoli, nell’ambito delle attività di contrasto al contrabbando.
Leggi sullo stesso argomento
 Sigarette di contrabbando in un condominio a Giugliano: la Finanza ne sequestra 1,6 tonnellate
 Progettava di accoltellare l’insegnante per una bocciatura, fermato un giovane di 14 anni a Lamezia Terme
 Bambino di 7 anni investito in bici a Torino: operato, è in prognosi riservata
La merce, di origine cinese e introdotta nel territorio nazionale attraverso la Grecia, era destinata alla commercializzazione in Italia. Il carico comprendeva calzature, elementi decorativi, accessori per la telefonia e capi di abbigliamento di vario genere, per un valore complessivo stimato in 344.312,94 euro.
Gli accertamenti hanno inoltre portato a quantificare, secondo quanto riferito dalla Guardia di Finanza, un’evasione di diritti di confine tra dazi e IVA pari a 126.481,98 euro.
Il mezzo di trasporto e il relativo carico sono stati individuati nell’ambito dell’attività di analisi dei rischi svolta congiuntamente dall’Agenzia delle Dogane e dei Monopoli e dalle Fiamme Gialle. I successivi approfondimenti hanno riguardato la documentazione presentata dall’autista, i primi riscontri sulla merce trasportata e la verifica delle formalità doganali.
Al termine degli accertamenti, gli investigatori hanno contestato l’irregolare introduzione della merce nel territorio dell’Unione Europea. Il carico è stato quindi sottoposto a sequestro e l’importatore è stato deferito all’Autorità Giudiziaria per l’ipotesi di contrabbando.
L’operazione rientra nelle attività condotte congiuntamente da Guardia di Finanza e Agenzia delle Dogane e dei Monopoli per la prevenzione e il contrasto alle frodi, al contrabbando e alle violazioni della normativa doganale.
Il procedimento penale si trova nella fase delle indagini preliminari. Le ipotesi formulate dovranno quindi essere valutate nel corso del procedimento e per l’indagato vale il principio di presunzione di innocenza fino all’eventuale sentenza definitiva di condanna.